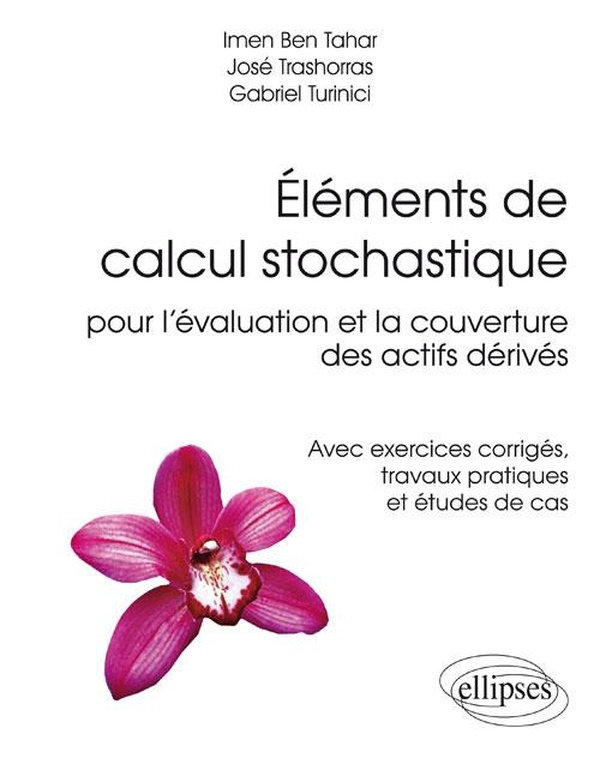
Éléments de calcul stochastique pour l'évaluation et la couverture des actifs dérivés - Avec exercices corrigés, travaux pratiques et études de cas
Comparer les prix
2 offres · 34,00 €
Offres vérifiées
Analyse SuperScan
Je peux parcourir le web et synthétiser l'ensemble des avis et données sur ce produit. Tu veux que je l'analyse pour toi ?
Caractéristiques
- Code EAN
- 9782340009998
Description
Ce livre est une introduction au calcul stochastique motivée par les applications en finance et assurance. Il contient six chapitres. Le premier constitue une introduction aux notions de finance qui seront employées par la suite: absence d'opportunité d'arbitrage, probabilité risque-neutre, réplication, marché complet, etc. Il est suivi par une introduction au calcul stochastique accessible aux étudiants de première année de master. Nous y présentons le mouvement brownien, l'intégrale stochastique et des rudiments de calcul stochastique. Le troisième chapitre met en oeuvre, dans le cadre du modèle de Black-Merton-Scholes, les outils précédemment introduits. Les trois premiers chapitres sont accompagnés de plusieurs dizaines d'exercices. Ce corpus classique est complété avec quelques parties plus originales. Ainsi, le cinquième chapitre propose des implémentations informatiques (en langage Matlab/Octave et R): calcul des prix d'options sur un arbre binomial, simulation de trajectoires browniennes, etc. Le sixième chapitre porte sur des études de cas pratiques telles que le delta-hedging, le trading de volatilité et la gestion des risques à travers différentes techniques d'assurance de portefeuille.
Autres produits ELLIPSES
- Probabilités et variables aléatoires discrètes - 430 exercices corrigés avec rappels de coursdès 41,00 €
- Préparation à l'examen de mathématiques BTS groupements A, B, D - Le cours en 33 fiches et 110 exercices corrigésdès 21,00 €
- 50 oeuvres littéraires en fiches pour réussir ses examens et concoursdès 19,50 €
- Oral de mathématiques ECS: 20 sujets ESCP Europe, 20 sujets HECdès 25,00 €
- Les meilleures copies du bac, histoire géo, terminale S: 25 copies authentiques pour réussir la composition et l'étude de documentsdès 16,50 €
- L'arabe aux concours des grandes écoles, LV1-LV2: ENS, HEC, ESSEC, ESCP Europe, EM Lyon, Centrale, Polytechnique, ENSAM, Mines-Ponts, ESITdès 29,00 €
- Zou, bouleguen-si!: 70 fiches pour apprendre ou réviser le vocabulaire provençal de base: avec exercices corrigésdès 12,50 €
- A Handbook of British Civilization - Introduction à la civilisation britanniquedès 19,00 €